Banco Central mantém selic em 13,75% ao ano; decisão preocupa consumidores e setor produtivo
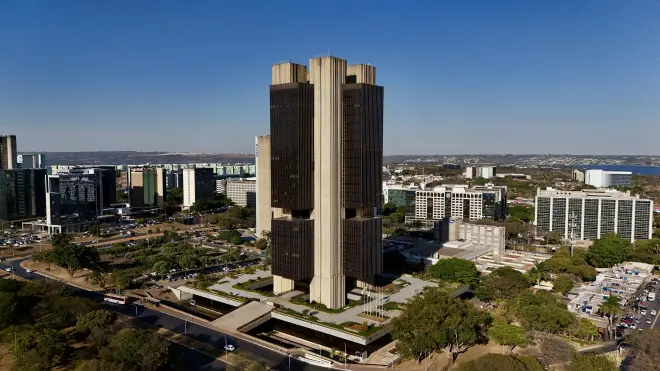
Manutenção da taxa básica de juros interrompe sequência de cinco reduções e mantém crédito caro no país. Consumidores podem enfrentar dificuldades para financiar imóveis, veículos e outros bens, enquanto entidades empresariais alertam para os impactos sobre investimentos, comércio e indústria.
O Banco Central do Brasil decidiu interromper o ciclo de redução dos juros e manter a taxa Selic em 13,75% ao ano. A decisão foi tomada na quarta-feira (4), pelo Comitê de Política Monetária (Copom), após cinco reduções consecutivas.
A medida representa uma mudança na condução da política monetária e reforça a preocupação da autoridade monetária com a inflação, as incertezas econômicas e o cenário fiscal brasileiro.
Embora a manutenção dos juros tenha como objetivo contribuir para o controle da inflação, seus efeitos são sentidos diretamente pela população, principalmente por quem depende de empréstimos, financiamentos e compras parceladas.
A decisão também provocou manifestações de entidades representativas da indústria e do comércio, que consideram o patamar elevado dos juros um obstáculo à retomada dos investimentos e ao crescimento da economia.
1. O QUE É A TAXA SELIC E POR QUE ELA É TÃO IMPORTANTE?
A Selic é a taxa básica de juros da economia brasileira. Ela é definida pelo Comitê de Política Monetária do Banco Central, conhecido como Copom, que se reúne periodicamente para avaliar o comportamento da inflação e as condições econômicas do país.
Seu principal objetivo é contribuir para manter a inflação sob controle, preservando o poder de compra da moeda.
Na prática, a Selic funciona como uma referência para os juros praticados no mercado financeiro. Ela influencia o custo dos empréstimos, financiamentos, cartões de crédito, aplicações financeiras e diversas operações bancárias.
Quando o Banco Central aumenta a Selic, o crédito tende a ficar mais caro. Com isso, famílias e empresas costumam reduzir o consumo e os investimentos, diminuindo a pressão sobre os preços.
Quando a taxa cai, o movimento tende a ser o contrário: o crédito pode ficar mais barato, estimulando compras, financiamentos, produção e investimentos.
É importante destacar que a Selic não corresponde diretamente à taxa cobrada de cada consumidor pelo banco. As instituições financeiras também consideram riscos de inadimplência, custos operacionais, impostos, garantias e outras despesas para definir os juros de cada operação.
2. POR QUE O BANCO CENTRAL DECIDIU MANTER OS JUROS?
A decisão de interromper os cortes foi influenciada pela piora das perspectivas econômicas e pelo aumento das incertezas no cenário nacional e internacional.
De acordo com a comunicação do Copom, o ambiente econômico apresenta uma combinação de expectativas de inflação mais elevadas, desaceleração mais acentuada da atividade econômica doméstica e maior instabilidade.
O Banco Central também demonstrou preocupação com fatores externos, especialmente o prolongamento dos conflitos no Oriente Médio, que pressionaram os preços internacionais do petróleo.
Outro ponto de atenção é a política fiscal brasileira, ou seja, a maneira como o governo administra receitas, despesas, gastos públicos e endividamento.
A preocupação dos agentes econômicos é que a falta de previsibilidade nas contas públicas possa aumentar a desconfiança dos investidores, pressionar o câmbio e dificultar o controle da inflação.
Segundo a decisão divulgada, o Copom optou por uma postura de cautela diante das incertezas e considerou necessário interromper temporariamente o processo de redução dos juros.
3. O QUE A DECISÃO REPRESENTA PARA O BOLSO DO BRASILEIRO?
A manutenção da Selic em 13,75% significa que o consumidor continuará enfrentando condições de crédito restritivas.
Quem pretende comprar um imóvel, trocar de carro, contratar um empréstimo ou parcelar uma compra de maior valor precisa considerar que os juros podem representar uma parcela significativa do custo final.
Segundo especialistas ouvidos pelo portal Metrópoles, o consumidor deve avaliar cuidadosamente sua capacidade de pagamento antes de assumir novos compromissos financeiros.
O especialista em gestão financeira Vanderson Aquino recomenda, quando possível, aumentar o valor da entrada antes de contratar um financiamento.
Outra orientação é comparar diferentes propostas e observar o Custo Efetivo Total, conhecido como CET.
Esse indicador reúne não apenas os juros, mas também impostos, tarifas, seguros e demais despesas da operação.
Portanto, duas instituições podem oferecer taxas aparentemente semelhantes, mas apresentar custos finais bastante diferentes.
4. FINANCIAMENTO DE IMÓVEIS: JUROS PODEM PESAR DURANTE DÉCADAS
Um dos setores mais sensíveis às mudanças na taxa básica de juros é o mercado imobiliário.
A compra de uma casa ou apartamento normalmente envolve contratos de longo prazo, que podem durar entre 20 e 30 anos.
Nesse tipo de operação, pequenas diferenças nas taxas de juros podem representar milhares ou até dezenas de milhares de reais ao longo do financiamento.
Com a Selic elevada, as condições de financiamento imobiliário tendem a permanecer mais restritivas, dependendo também das regras e fontes de recursos utilizadas por cada instituição financeira.
O economista Jadson Xavier, ouvido pelo Metrópoles, avalia que, quando a compra não é urgente, pode fazer sentido aguardar um eventual ciclo de redução dos juros.
Por outro lado, a especialista em finanças Lilian Marques Nagem Byrro pondera que a decisão não deve ser tomada apenas com base na expectativa de queda da Selic.
Segundo ela, é necessário considerar o planejamento financeiro familiar, o valor do aluguel pago durante a espera e as condições específicas da oportunidade de compra.
Assim, adiar uma aquisição nem sempre representa economia. Tudo depende da situação financeira e das condições oferecidas no momento.
5. COMPRA DE VEÍCULOS E BENS DE CONSUMO
O financiamento de automóveis também sofre influência dos juros elevados.
Quando o custo do crédito aumenta, as prestações tendem a ficar mais pesadas e o consumidor pode precisar de uma entrada maior para conseguir aprovação junto às instituições financeiras.
Isso pode levar muitas famílias a adiar a troca do veículo ou optar por modelos mais baratos.
O mesmo raciocínio vale para eletrodomésticos, móveis, equipamentos eletrônicos e outros produtos adquiridos por meio de financiamento.
Com parcelas mais caras, o consumidor tende a pensar duas vezes antes de assumir compromissos de longo prazo.
Especialistas recomendam avaliar se a aquisição é realmente necessária ou se pode ser adiada sem prejudicar a rotina familiar.
No caso dos veículos, o prazo geralmente menor de financiamento pode reduzir o impacto absoluto dos juros em comparação com um financiamento imobiliário, mas o custo continua relevante.
6. CARTÃO DE CRÉDITO E CHEQUE ESPECIAL: ALERTA PARA O ENDIVIDAMENTO
Para quem já enfrenta dificuldades financeiras, a manutenção dos juros elevados exige ainda mais atenção.
O cartão de crédito e o cheque especial estão entre as modalidades de crédito mais caras disponíveis para o consumidor.
Quando uma pessoa deixa de pagar integralmente a fatura do cartão, pode entrar no crédito rotativo, modalidade que cobra juros elevados.
O problema é que os juros compostos fazem a dívida crescer rapidamente, principalmente quando o consumidor continua utilizando o limite sem conseguir quitar os valores anteriores.
O especialista Vanderson Aquino alerta que o limite do cartão e do cheque especial não deve ser tratado como uma extensão da renda mensal.
A recomendação é identificar todas as dívidas, organizar os valores, verificar as taxas cobradas e procurar alternativas de renegociação.
Uma possibilidade é substituir uma dívida muito cara por outra modalidade de crédito com juros menores, desde que o custo total da operação seja realmente vantajoso.
Também é importante evitar que a renegociação resulte em parcelas incompatíveis com o orçamento familiar.
7. INFLAÇÃO: POR QUE JUROS ALTOS PODEM AJUDAR A CONTROLAR OS PREÇOS?
Um dos principais motivos para o Banco Central manter os juros elevados é o combate à inflação.
Quando os preços sobem de maneira persistente, o dinheiro perde poder de compra. Isso significa que a mesma quantia passa a comprar menos produtos e serviços.
Ao manter a Selic em um patamar elevado, o Banco Central procura reduzir o ritmo de consumo e tornar o crédito mais caro.
Com menos dinheiro circulando por meio de empréstimos e financiamentos, a demanda pode diminuir, reduzindo a pressão sobre os preços.
Entretanto, existe um detalhe importante: juros elevados não fazem os produtos ficarem automaticamente mais baratos.
O objetivo é desacelerar a velocidade dos aumentos.
Além disso, os efeitos da política monetária não aparecem imediatamente.
Segundo o economista Jadson Xavier, citado pelo Metrópoles, os primeiros efeitos mensuráveis de uma mudança na taxa de juros podem surgir entre seis e nove meses, enquanto o impacto mais completo pode levar de 12 a 18 meses.
Isso explica por que o consumidor costuma sentir primeiro o encarecimento do crédito e demora mais para perceber possíveis benefícios no comportamento da inflação.
8. INDÚSTRIA E COMÉRCIO CRITICAM A MANUTENÇÃO DOS JUROS
A decisão do Banco Central também provocou críticas de representantes do setor produtivo.
Entidades empresariais avaliam que a permanência da Selic em 13,75% dificulta a retomada dos investimentos, reduz a competitividade das empresas e limita a capacidade de crescimento da economia.
A Federação das Indústrias do Estado de Minas Gerais (Fiemg) manifestou preocupação com a falta de maior coordenação entre as políticas fiscal e monetária.
O presidente da entidade, Flávio Roscoe, afirmou que a falta de consistência na condução das contas públicas impõe custos elevados à economia.
Segundo ele, quando os juros permanecem altos por mais tempo, o crédito fica mais caro, os investimentos são adiados e a indústria perde capacidade de crescer e competir.
A entidade também defende maior equilíbrio das contas públicas e recuperação da confiança dos investidores como medidas importantes para permitir uma redução sustentável dos juros.
9. CDL DE BELO HORIZONTE ALERTA PARA IMPACTOS NO COMÉRCIO
A Câmara de Dirigentes Lojistas de Belo Horizonte (CDL/BH) também demonstrou preocupação com a manutenção da taxa básica de juros.
A entidade reconhece que o controle da inflação é importante para a estabilidade econômica, mas considera que o crédito caro prolonga as dificuldades enfrentadas por consumidores e empresários.
O presidente da CDL/BH, Marcelo de Souza e Silva, destacou que a decisão ocorre em um período importante para o comércio, que se prepara para datas de grande movimentação, como a Black Friday e o Natal.
Na avaliação da entidade, uma redução gradual e responsável da Selic poderia melhorar as condições de crédito, estimular o consumo e oferecer mais fôlego financeiro às empresas.
O comércio depende diretamente da capacidade de compra da população. Quando os financiamentos ficam mais caros e as famílias comprometem uma parcela maior da renda com dívidas, as vendas podem perder força.
10. COMO OS JUROS ALTOS AFETAM AS EMPRESAS E A GERAÇÃO DE EMPREGOS?
O impacto da Selic não fica restrito aos consumidores.
Empresas de diferentes setores também dependem de empréstimos e financiamentos para ampliar suas atividades, comprar equipamentos, modernizar instalações, contratar funcionários e manter estoques.
Com o crédito mais caro, muitos empresários passam a adiar projetos de expansão ou reduzir investimentos.
Uma indústria que pretende comprar novas máquinas, por exemplo, precisa avaliar se o retorno esperado será suficiente para compensar o custo do financiamento.
Quando os juros estão elevados, esse cálculo fica mais difícil.
O comércio também pode sentir os efeitos, já que a redução do consumo afeta o faturamento e a capacidade de investimento dos estabelecimentos.
Em um cenário prolongado de crédito restritivo, os impactos podem chegar ao mercado de trabalho, com menor abertura de vagas e redução dos planos de contratação.
É importante ressaltar que a Selic não determina sozinha o comportamento do emprego, mas influencia as condições econômicas que afetam as decisões empresariais.
11. O QUE ACONTECE COM QUEM TEM DINHEIRO INVESTIDO?
Se, por um lado, os juros elevados dificultam a vida de quem precisa tomar empréstimos, por outro, podem beneficiar determinados investidores.
Aplicações de renda fixa que acompanham a Selic ou o CDI tendem a oferecer rendimentos mais atrativos em períodos de juros elevados.
Entre as alternativas estão:
-
Tesouro Selic: título público cuja rentabilidade acompanha a taxa básica de juros.
-
CDBs: certificados de depósito bancário que podem oferecer remuneração atrelada ao CDI.
-
Fundos de renda fixa: podem investir em títulos públicos e privados, conforme suas estratégias.
-
LCIs e LCAs: títulos de renda fixa emitidos por instituições financeiras, com regras próprias de remuneração e tributação.
Entretanto, a rentabilidade depende das condições de cada aplicação, dos impostos, das taxas cobradas, dos prazos e da possibilidade de resgate.
Também é importante observar a segurança do investimento e a instituição responsável pela aplicação.
Para quem possui dinheiro guardado e busca alternativas de menor risco, o cenário de juros elevados pode representar uma oportunidade de melhorar a remuneração do patrimônio.
12. O QUE DIZEM AS EXPECTATIVAS DO MERCADO FINANCEIRO?
A decisão do Copom já era esperada por boa parte do mercado financeiro.
De acordo com a reportagem da Itatiaia, o Boletim Focus divulgado na terça-feira (3) apresentou uma revisão para cima nas expectativas de inflação.
A projeção para o IPCA, índice oficial de inflação do país, passou de 5,19% para 5,22% em 2026.
O número representa mais de dois pontos percentuais acima do centro da meta de inflação, estabelecida em 3% pelo Conselho Monetário Nacional.
A estimativa para o dólar também foi revisada, passando de R$ 5,05 para R$ 5,34.
Já a projeção para a Selic no encerramento do ano avançou de 13,25% para 13,50%.
Essas expectativas ajudam a compreender o ambiente de incerteza que influencia as decisões do Banco Central e dos agentes econômicos.
É importante lembrar que as projeções do Boletim Focus representam expectativas do mercado, e não resultados garantidos.
13. O QUE O CONSUMIDOR PODE FAZER DIANTE DESSE CENÁRIO?
Diante de uma taxa básica de juros elevada, o planejamento financeiro se torna ainda mais importante.
Especialistas recomendam algumas medidas para evitar que o orçamento familiar fique comprometido:
-
Evitar novas dívidas desnecessárias: antes de assumir um financiamento, avaliar se a compra pode esperar.
-
Comparar as taxas de juros: consultar diferentes instituições financeiras antes de contratar crédito.
-
Verificar o Custo Efetivo Total: não considerar apenas o valor da parcela ou a taxa anunciada.
-
Renegociar dívidas caras: procurar alternativas para substituir juros elevados por condições mais vantajosas.
-
Evitar o pagamento mínimo do cartão: sempre que possível, quitar integralmente a fatura.
-
Organizar o orçamento familiar: identificar despesas que podem ser reduzidas e estabelecer prioridades.
-
Construir uma reserva financeira: guardar recursos para situações inesperadas, evitando recorrer ao crédito emergencial.
A principal orientação é não tomar decisões financeiras apenas com base na expectativa de que os juros vão cair ou subir. Cada aquisição precisa ser avaliada de acordo com a necessidade e a capacidade de pagamento.
14. QUAL É O PRÓXIMO PASSO DO BANCO CENTRAL?
A manutenção da Selic em 13,75% demonstra que o Banco Central pretende acompanhar com cautela a evolução da inflação e das condições econômicas.
A autoridade monetária precisa equilibrar dois objetivos importantes: evitar que os preços avancem de maneira persistente e, ao mesmo tempo, não provocar uma desaceleração excessiva da atividade econômica.
Uma redução antecipada dos juros, caso a inflação continue pressionada, poderia comprometer o controle dos preços.
Por outro lado, manter o crédito muito caro por um período prolongado pode dificultar os investimentos, limitar o consumo e prejudicar a expansão dos negócios.
Por isso, as próximas decisões dependerão da evolução dos indicadores econômicos, das expectativas de inflação, do cenário fiscal e das condições internacionais.
O Banco Central não garantiu quando retomará os cortes. A decisão dependerá das avaliações feitas nas próximas reuniões do Copom.
CONCLUSÃO: JUROS ALTOS, UM DESAFIO PARA FAMÍLIAS E EMPRESAS
A manutenção da Selic em 13,75% ao ano representa um desafio para diferentes setores da economia brasileira.
Para o consumidor, significa crédito mais caro, financiamentos que exigem maior planejamento e necessidade de atenção redobrada ao endividamento.
Para as empresas, representa custos financeiros elevados, investimentos adiados e dificuldades para ampliar a produção e a competitividade.
Já para quem possui aplicações financeiras de renda fixa, o cenário pode oferecer oportunidades de remuneração mais elevada.
O grande desafio do Banco Central é encontrar o equilíbrio entre controlar a inflação e permitir que a economia continue crescendo.
Enquanto isso, a população e o setor produtivo seguem acompanhando os próximos passos da política monetária, na expectativa de condições mais favoráveis para o consumo, os investimentos e a geração de empregos.
RÁDIO CAPARAÓ – 107,5 FM
Informação, credibilidade e compromisso com você!
Com informações do Metrópoles e da Rádio Itatiaia.

Comentários