Imposto do pecado: cerveja, cigarro e carros terão novas alíquotas em 2027; veja quanto será cobrado
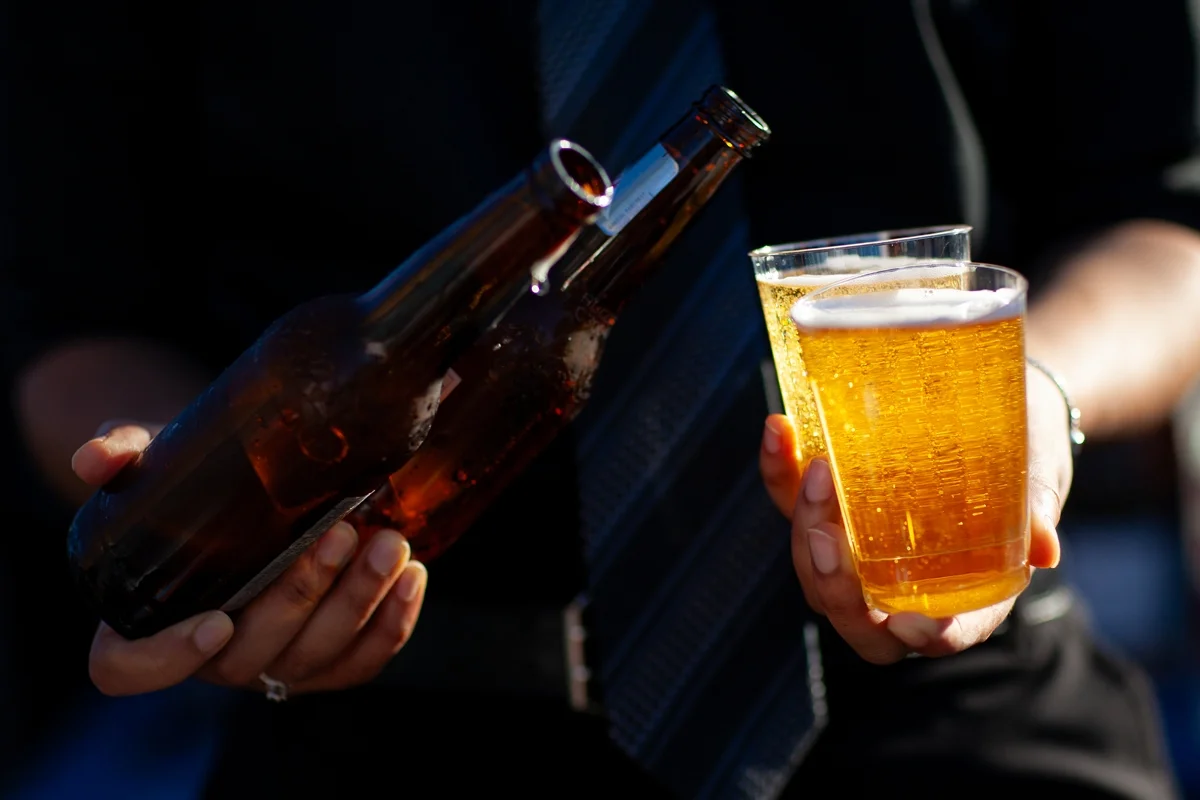
Governo publica medida provisória que estabelece percentuais do Imposto Seletivo, criado pela reforma tributária. Cigarros terão alíquota de 66,7%, enquanto cervejas terão 4,2% e automóveis passarão por cálculo que considera combustível, eficiência energética e impacto ambiental
O governo federal publicou as novas regras do chamado “imposto do pecado”, tributo criado pela reforma tributária para incidir sobre produtos e serviços considerados prejudiciais à saúde ou ao meio ambiente. A Medida Provisória nº 1.399/2026 estabelece as alíquotas que serão aplicadas a partir de fevereiro de 2027 e inclui produtos bastante consumidos pelos brasileiros, como cerveja, vinho, refrigerantes e cigarros, além de automóveis, aeronaves e embarcações.
A maior alíquota percentual prevista é de 66,7% para cigarros e cigarrilhas, além de uma cobrança adicional de R$ 3,50 por vintena, equivalente a 20 unidades. Para cervejas de malte, o percentual será de 4,2%. Já os veículos terão tributação variável, de acordo com características como combustível, potência, eficiência energética, segurança e possibilidade de reciclagem.
Apesar dos percentuais divulgados, o governo afirma que as regras de 2027 foram elaboradas para preservar, em média, a carga tributária atualmente cobrada pelo Imposto sobre Produtos Industrializados (IPI). Isso significa que as novas alíquotas não representam necessariamente um aumento imediato no preço final de todos os produtos.
Quando começa a cobrança do imposto do pecado?
A cobrança do Imposto Seletivo está prevista para começar em 2 de fevereiro de 2027.
A data considera o princípio da noventena, que determina um intervalo mínimo de 90 dias para o início da cobrança de determinados aumentos tributários.
O novo tributo foi criado pela reforma tributária e substituirá parte da arrecadação do IPI sobre produtos específicos.
As alíquotas divulgadas pela Medida Provisória nº 1.399/2026 serão transitórias e valerão durante 2027. Até 31 de maio daquele ano, o governo deverá encaminhar ao Congresso Nacional um projeto de lei para estabelecer as regras definitivas, previstas para entrar em vigor em 2028.
Quanto será o imposto sobre cerveja, vinho e outras bebidas?
As bebidas alcoólicas terão alíquotas diferentes conforme a categoria e o tipo de produto. Em geral, bebidas com maior teor alcoólico estarão sujeitas a percentuais mais elevados.
Veja os valores previstos:
- Cervejas de malte: 4,2%.
- Vinhos comuns: 8%.
- Vermutes: 12%.
- Vinhos do Porto, da Madeira e de Xerez: 16%.
- Rum e determinadas aguardentes de cana-de-açúcar: 20%.
- Demais bebidas destiladas, incluindo determinadas classificações de uísque, vodca e gin: 24%.
As bebidas açucaradas, categoria que inclui refrigerantes conforme a classificação fiscal, terão alíquota de 2,6%.
A medida também prevê descontos para pequenos produtores de bebidas alcoólicas, conforme o volume anual de produção:
- Produção de até 50 mil litros de álcool: redução de 40% na alíquota.
- Acima de 50 mil até 125 mil litros: redução de 20%.
- Acima de 125 mil até 250 mil litros: redução de 10%.
Cigarros terão uma das maiores cobranças
Os cigarros e as cigarrilhas estão entre os produtos mais atingidos pelo novo modelo de tributação.
A medida estabelece alíquota de 66,7% sobre uma base de cálculo de referência, além de R$ 3,50 por vintena, correspondente a 20 unidades.
A base de cálculo não corresponde diretamente ao preço integral de venda ao consumidor. Para produtos com preço tabelado, o valor de referência será equivalente a 15% do preço de venda no varejo.
Os demais produtos fumígenos terão alíquota de 37,5%.
O objetivo do imposto é desestimular o consumo de produtos associados a riscos à saúde pública.
Como será o imposto sobre carros?
Os automóveis também estarão sujeitos ao Imposto Seletivo, mas o cálculo será diferente daquele aplicado às bebidas e aos cigarros.
A tributação levará em consideração características técnicas e ambientais de cada veículo.
A alíquota-base prevista é:
- Automóveis de passeio: 6,3%.
- Determinadas categorias de veículos comerciais leves: 3,9%.
Esses percentuais passam por ajustes relacionados às características de cada modelo e, posteriormente, recebem um fator de conversão de 1,21.
Entre os critérios utilizados estão:
- Tipo de combustível e tecnologia de propulsão.
- Potência do motor.
- Eficiência energética.
- Emissão de poluentes.
- Recursos de segurança.
- Possibilidade de reciclagem do veículo.
Na prática, carros movidos exclusivamente a gasolina ou diesel poderão receber acréscimos, enquanto modelos elétricos e determinados híbridos poderão ter descontos.
Por isso, não haverá necessariamente uma alíquota idêntica para todos os automóveis.
Carros elétricos e híbridos poderão pagar menos
A nova regulamentação mantém incentivos para veículos considerados menos poluentes.
Modelos elétricos e determinados híbridos flex ou movidos a etanol poderão receber reduções na tributação.
Também estão previstas condições especiais para veículos classificados como sustentáveis pelo governo, desde que cumpram os requisitos ambientais e industriais estabelecidos.
A medida prevê alíquota zero para veículos adquiridos por pessoas com deficiência, pessoas com transtorno do espectro autista e taxistas, respeitadas as exigências legais.
Caminhões com peso bruto total igual ou superior a 3.500 quilos também ficam fora da incidência, mas a regra não inclui picapes.
Apostas também terão tributação
O Imposto Seletivo não ficará restrito aos produtos físicos.
Concursos de prognósticos, categoria que inclui apostas e fantasy sport, terão alíquota de 0,5%.
A medida também estabelece regras para aeronaves e embarcações:
- Aeronaves: 6,8%.
- Determinados barcos a motor: 12%.
- Outras embarcações de recreio ou esporte a motor: 7,8%.
Os bens minerais extraídos terão alíquota zero durante 2027.
O imposto vai deixar tudo mais caro?
Essa é uma das principais dúvidas dos consumidores.
Apesar da divulgação de percentuais elevados para determinadas categorias, o governo afirma que as alíquotas de 2027 foram calculadas para manter a carga tributária média atualmente aplicada pelo IPI.
Isso acontece porque o novo imposto terá uma estrutura de cálculo diferente da utilizada pelo tributo que está sendo substituído.
No caso dos automóveis, por exemplo, o percentual nominal poderá parecer maior, mas a mudança na base de cálculo busca preservar a carga média.
Isso não significa que todos os produtos terão exatamente a mesma tributação de antes. Diferenças poderão ocorrer conforme as características de cada mercadoria e as regras específicas de enquadramento.
A expectativa é que uma mudança mais profunda aconteça a partir de 2028, quando o governo deverá apresentar novas alíquotas ao Congresso.
O que é o imposto do pecado?
O Imposto Seletivo faz parte da reforma tributária aprovada no Brasil e regulamentada pela Lei Complementar nº 214/2025.
O tributo foi criado para desestimular o consumo de produtos e serviços que podem provocar danos à saúde ou ao meio ambiente.
Diferentemente de um imposto geral sobre o consumo, ele incide apenas sobre categorias específicas definidas na legislação.
Entre os produtos e serviços abrangidos estão:
- Cigarros e outros produtos fumígenos.
- Bebidas alcoólicas.
- Bebidas açucaradas.
- Automóveis.
- Aeronaves e embarcações.
- Determinados bens minerais.
- Apostas e concursos de prognósticos.
A fiscalização ficará sob responsabilidade da Receita Federal.
Congresso ainda precisa analisar a medida
A Medida Provisória nº 1.399/2026 tem validade inicial de 60 dias, prorrogável por mais 60, e precisa ser analisada pelo Congresso Nacional.
O texto passará por comissão mista, formada por deputados e senadores, antes de seguir para votação nas duas Casas legislativas.
O governo também encaminhou uma proposta de emenda à Constituição para permitir a manutenção temporária do IPI em janeiro de 2027, durante a transição para o novo modelo.
A discussão sobre o Imposto Seletivo deverá continuar ao longo de 2027, principalmente em relação às alíquotas definitivas que poderão ser aplicadas a partir de 2028.
Até lá, consumidores, fabricantes, comerciantes e setores econômicos deverão acompanhar a tramitação das regras e seus possíveis impactos nos preços.
Quadro de alíquotas para destacar na página
|
Produto |
Alíquota prevista |
|---|---|
|
Refrigerantes e bebidas açucaradas |
2,6% |
|
Cervejas de malte |
4,2% |
|
Vinhos |
8% |
|
Vermutes |
12% |
|
Destilados específicos |
24% |
|
Cigarros e cigarrilhas |
66,7% + R$ 3,50 por vintena |
|
Automóveis de passeio |
Base de 6,3% |
|
Apostas |
0,5% |
As alíquotas de veículos são ajustadas conforme critérios técnicos e ambientais. Os percentuais de 2027 são transitórios.a a cobrança.

Comentários